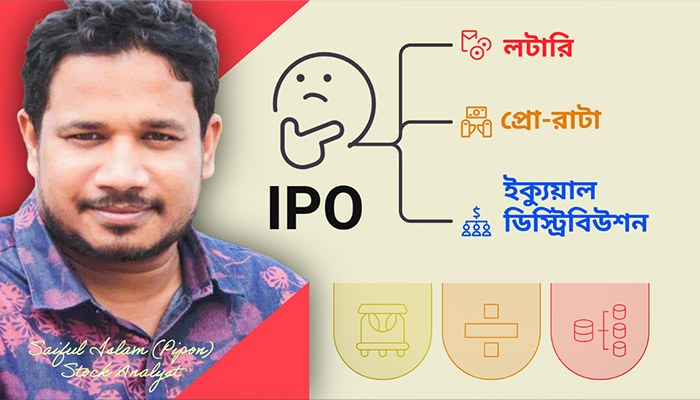
বাংলাদেশের পুঁজিবাজারে আইপিও বরাদ্দের পদ্ধতি নিয়ে বিতর্ক নতুন নয়। কখনো লটারি, কখনো প্রো-রাটা, আবার কখনো ইক্যুয়াল ডিস্ট্রিবিউশন— কোন পদ্ধতিতে সাধারণ বিনিয়োগকারীদের মধ্যে শেয়ার বণ্টন করা হলে সবচেয়ে বেশি ন্যায্যতা নিশ্চিত হবে, তা নিয়ে দীর্ঘদিন ধরেই আলোচনা চলছে। এই বিতর্কের কেন্দ্রে থাকা উচিত একটি মৌলিক প্রশ্ন: আইপিওতে শেয়ার পাওয়ার সুযোগ কি বিনিয়োগকারীর ভাগ্য, বিনিয়োগের আর্থিক সক্ষমতা, নাকি সমান অংশগ্রহণের অধিকারের ভিত্তিতে নির্ধারিত হবে?
পুঁজিবাজারের মূল দর্শন হলো সঞ্চয়কে উৎপাদনশীল বিনিয়োগে রূপান্তর করা এবং সাধারণ মানুষের জন্য সম্পদ সৃষ্টির সুযোগ তৈরি করা। কিন্তু আইপিও বরাদ্দের প্রক্রিয়ায় যদি ক্ষুদ্র বিনিয়োগকারীরা ন্যায্য সুযোগ না পান, তাহলে পুঁজিবাজারে অংশগ্রহণের এই উদ্দেশ্য ব্যাহত হয়। বিশেষ করে বাংলাদেশের মতো বাজারে, যেখানে সাধারণ বিনিয়োগকারীদের অংশগ্রহণ ও আস্থার বিষয়টি অত্যন্ত গুরুত্বপূর্ণ, সেখানে আইপিও বরাদ্দের পদ্ধতি শুধু শেয়ার বণ্টনের একটি কারিগরি প্রক্রিয়া নয়; এটি বিনিয়োগকারীর অধিকার ও বাজারের প্রতি আস্থার সঙ্গেও সরাসরি সম্পর্কিত।
লটারি পদ্ধতির মূল বৈশিষ্ট্য হলো দৈবচয়ন। নির্ধারিত যোগ্যতা পূরণ করে আবেদন করার পর একজন বিনিয়োগকারী শেয়ার পাবেন কি না, তা নির্ভর করে লটারিতে তাঁর নাম ওঠার ওপর। অর্থাৎ বিনিয়োগকারীর আর্থিক সক্ষমতা, বিনিয়োগের আগ্রহ কিংবা পুঁজিবাজারে দীর্ঘমেয়াদি অংশগ্রহণের ইচ্ছা— কোনোটিই বরাদ্দ পাওয়ার নিশ্চয়তা দেয় না। একই পরিমাণ অর্থ জমা দিয়ে দুজন আবেদন করলেও একজন শেয়ার পেতে পারেন, অন্যজন কিছুই নাও পেতে পারেন। ফলে আইপিও বরাদ্দের ক্ষেত্রে ভাগ্য একটি বড় নিয়ামক হয়ে দাঁড়ায়।
লটারি পদ্ধতির পক্ষে অবশ্য একটি যুক্তি রয়েছে। এতে প্রত্যেক আবেদনকারী সমানভাবে শেয়ার পাওয়ার সম্ভাবনা পান। বড় বিনিয়োগকারী বেশি অর্থ জমা দিয়েছেন বলে তাঁর শেয়ার পাওয়ার সম্ভাবনা স্বয়ংক্রিয়ভাবে বেড়ে যায় না। এই অর্থে লটারি প্রো-রাটা পদ্ধতির তুলনায় আর্থিক সক্ষমতার প্রভাব কমিয়ে দেয়। কিন্তু সমান সম্ভাবনা আর সমান বণ্টন এক বিষয় নয়। লটারিতে সবাই সমান সুযোগ পেলেও শেষ পর্যন্ত কেউ বরাদ্দ পান, কেউ পান না। অন্যদিকে ইক্যুয়াল ডিস্ট্রিবিউশন পদ্ধতির লক্ষ্য হলো আবেদনকারীদের মধ্যে বরাদ্দযোগ্য শেয়ার সমানভাবে বণ্টন করা। এই পার্থক্যটিই দুই পদ্ধতির মূল দর্শনগত ব্যবধান।
লটারি পদ্ধতি নিয়ে আরেকটি গুরুত্বপূর্ণ আলোচনা রয়েছে ধর্মীয় ও নৈতিক অনুভূতির জায়গায়। অনেক বিনিয়োগকারীর কাছে অর্থ জমা দিয়ে আইপিওতে আবেদন করার পর শেয়ার পাওয়া বা না পাওয়ার বিষয়টি সম্পূর্ণ দৈবচয়নের ওপর নির্ভর করা অস্বস্তিকর। ইসলামী অর্থনৈতিক চিন্তায় মাইসির বা জুয়াসদৃশ কার্যক্রম এবং গারার বা অতিরিক্ত অনিশ্চয়তা নিয়ে আপত্তির বিষয় রয়েছে। লটারি পদ্ধতিকে সরাসরি জুয়া হিসেবে আখ্যায়িত করা হচ্ছে না; বরং কিছু বিনিয়োগকারীর ধর্মীয় ও নৈতিক উদ্বেগ তুলে ধরা হচ্ছে। এ কারণে কিছু বিনিয়োগকারী আইপিওর লটারি পদ্ধতিকে ধর্মীয় দৃষ্টিকোণ থেকে প্রশ্নবিদ্ধ মনে করেন। বিনিয়োগকারীদের একটি অংশের ধর্মীয় অনুভূতি ও নৈতিক উদ্বেগকে উপেক্ষা করার সুযোগ নেই। পুঁজিবাজারের নীতিনির্ধারণে বিনিয়োগকারীর আস্থা যেমন গুরুত্বপূর্ণ, তেমনি তাঁদের নৈতিক ও ধর্মীয় সংবেদনশীলতার প্রতিও শ্রদ্ধাশীল থাকা প্রয়োজন।
অন্যদিকে প্রো-রাটা পদ্ধতির দর্শন সম্পূর্ণ ভিন্ন। এই পদ্ধতিতে একজন বিনিয়োগকারী যত বেশি অর্থ দিয়ে আবেদন করবেন, বরাদ্দযোগ্য শেয়ারের অনুপাতে তাঁর বেশি শেয়ার পাওয়ার সুযোগ তৈরি হবে। এতে বরাদ্দের হিসাব তুলনামূলকভাবে নিয়মভিত্তিক ও পূর্বানুমানযোগ্য হতে পারে। কিন্তু এর একটি মৌলিক সীমাবদ্ধতা হলো, আর্থিকভাবে সচ্ছল বিনিয়োগকারীরা বেশি শেয়ার পাওয়ার সুবিধা পান। ফলে সীমিতসংখ্যক শেয়ার বণ্টনের ক্ষেত্রে বড় বিনিয়োগকারীদের অংশগ্রহণের প্রভাব বাড়ে এবং ক্ষুদ্র বিনিয়োগকারীদের অংশ তুলনামূলকভাবে কমে যেতে পারে। অর্থাৎ প্রো-রাটা পদ্ধতি বিনিয়োগের পরিমাণকে গুরুত্ব দেয়, কিন্তু সবার সমান অংশগ্রহণের অধিকারকে একইভাবে অগ্রাধিকার দেয় না।
ইক্যুয়াল ডিস্ট্রিবিউশন পদ্ধতির মূল শক্তি এখানেই। এ পদ্ধতিতে নির্ধারিত যোগ্যতা পূরণকারী সাধারণ বিনিয়োগকারীদের মধ্যে সমানসংখ্যক শেয়ার বরাদ্দ দেওয়ার নীতি অনুসরণ করা হয়। এতে কে কত বেশি অর্থ বিনিয়োগ করতে সক্ষম, সেটি বরাদ্দের প্রধান নির্ধারক হয় না। বরং একজন সাধারণ বিনিয়োগকারী হিসেবে প্রত্যেকের সমান অংশগ্রহণের অধিকারকে গুরুত্ব দেওয়া হয়। পুঁজিবাজারে ক্ষুদ্র বিনিয়োগকারীদের অংশগ্রহণ বাড়ানো এবং আইপিওর সুযোগকে তুলনামূলকভাবে বিস্তৃত করার ক্ষেত্রে এই নীতি কার্যকর ভূমিকা রাখতে পারে।
এখানে একটি বাস্তব বিষয় বিবেচনা করা জরুরি। ইক্যুয়াল ডিস্ট্রিবিউশন মানেই প্রত্যেক আবেদনকারীকে যেকোনো পরিস্থিতিতে সমানসংখ্যক শেয়ার দেওয়া সম্ভব— এমন নয়। আবেদনকারীর সংখ্যা যদি বরাদ্দযোগ্য শেয়ারের তুলনায় অনেক বেশি হয়, তাহলে প্রত্যেককে সমান পরিমাণ শেয়ার দেওয়া বাস্তবে অসম্ভব হয়ে পড়তে পারে। সে ক্ষেত্রে সর্বনিম্ন বরাদ্দের পরিমাণ, আবেদনকারীর সংখ্যা এবং অবশিষ্ট শেয়ার বণ্টনের নিয়ম আগেই নির্ধারণ করতে হবে। প্রয়োজনে সমান বরাদ্দের পর অবশিষ্ট শেয়ার বণ্টনের জন্য স্বচ্ছ ও যাচাইযোগ্য পদ্ধতি রাখা যেতে পারে। অর্থাৎ ইক্যুয়াল ডিস্ট্রিবিউশন কার্যকর করতে হলে শুধু নীতিগত ঘোষণা যথেষ্ট নয়; এর বাস্তবায়ন পদ্ধতিও স্পষ্ট হতে হবে।
ইক্যুয়াল ডিস্ট্রিবিউশন বাস্তবায়নে করণীয়ঃ
ইক্যুয়াল ডিস্ট্রিবিউশন পদ্ধতি চালু করতে হলে কয়েকটি বিষয়ে বিশেষ গুরুত্ব দেওয়া প্রয়োজন। প্রথমত, সাধারণ বিনিয়োগকারীদের জন্য বরাদ্দযোগ্য শেয়ারের পরিমাণ এমনভাবে নির্ধারণ করতে হবে, যাতে যতটা সম্ভব বেশি প্রকৃত বিনিয়োগকারী অংশগ্রহণের সুযোগ পান। দ্বিতীয়ত, প্রত্যেক আবেদনকারীর জন্য সমান বরাদ্দের নীতি অনুসরণ করতে হবে এবং শেয়ারসংখ্যা অপর্যাপ্ত হলে অবশিষ্ট বরাদ্দের নিয়ম আগেই প্রকাশ করতে হবে। তৃতীয়ত, আবেদনকারীর পরিচয়, বিও অ্যাকাউন্ট এবং ব্যাংক হিসাবের তথ্য যাচাইয়ের ব্যবস্থা শক্তিশালী করতে হবে। চতুর্থত, আইপিওর আবেদন ও রিফান্ডের তথ্য বিশ্লেষণের মাধ্যমে একই ব্যক্তি বা সিন্ডিকেটের নিয়ন্ত্রণে থাকা একাধিক ভূয়া অ্যাকাউন্ট শনাক্ত করতে হবে। পঞ্চমত, বরাদ্দের ফলাফল ও হিসাবের পদ্ধতি প্রকাশ করতে হবে, যাতে কোনো বিনিয়োগকারী চাইলে বুঝতে পারেন কীভাবে তাঁর আবেদন বিবেচনা করা হয়েছে।
সবশেষে মনে রাখতে হবে, আইপিওতে শেয়ার বরাদ্দ পাওয়াই বিনিয়োগকারীর লাভের নিশ্চয়তা নয়। একটি কোম্পানির আর্থিক অবস্থা, ব্যবসায়িক সম্ভাবনা, সুশাসন, ইস্যু মূল্য এবং বাজার পরিস্থিতি বিবেচনা করেই বিনিয়োগের সিদ্ধান্ত নেওয়া উচিত। অতীতে অনেক আইপিওতে তালিকাভুক্তির পর শেয়ারের দাম কমেছে, আবার কোনো কোনো ক্ষেত্রে বিনিয়োগকারীরা লাভবানও হয়েছেন যথেষ্ট। তাই বরাদ্দপদ্ধতি যতই ন্যায্য হোক, দুর্বল কোম্পানিকে অতিমূল্যায়িত দামে বাজারে আসার সুযোগ দেওয়া হলে বিনিয়োগকারীর ক্ষতি ঠেকানো যাবে না। ন্যায্য বরাদ্দের পাশাপাশি মানসম্মত কোম্পানি নির্বাচন, নির্ভরযোগ্য তথ্য প্রকাশ এবং তালিকাভুক্তির পর কার্যকর নজরদারিও নিশ্চিত করতে হবে।
আইপিও বরাদ্দের লক্ষ্য হওয়া উচিত শুধু শেয়ার বিক্রি শেষ করা নয়; বরং প্রকৃত বিনিয়োগকারীদের অংশগ্রহণ নিশ্চিত করা এবং বাজারের প্রতি তাঁদের আস্থা তৈরি করা। লটারি বিনিয়োগকারীদের সমান সম্ভাবনা দেয়, প্রো-রাটা বিনিয়োগের সক্ষমতাকে গুরুত্ব দেয়; আর ইক্যুয়াল ডিস্ট্রিবিউশন প্রতিষ্ঠা করে সমান অংশগ্রহণের অধিকার। তাই বাংলাদেশের পুঁজিবাজারে সাধারণ বিনিয়োগকারীদের স্বার্থ ও ন্যায্যতার প্রশ্নে ইক্যুয়াল ডিস্ট্রিবিউশন পদ্ধতিই হতে পারে সবচেয়ে গ্রহণযোগ্য সমাধান।
লেখক: মোঃ সাইফুল ইসলাম পিপন, পুঁজিবাজার বিশ্লেষক।